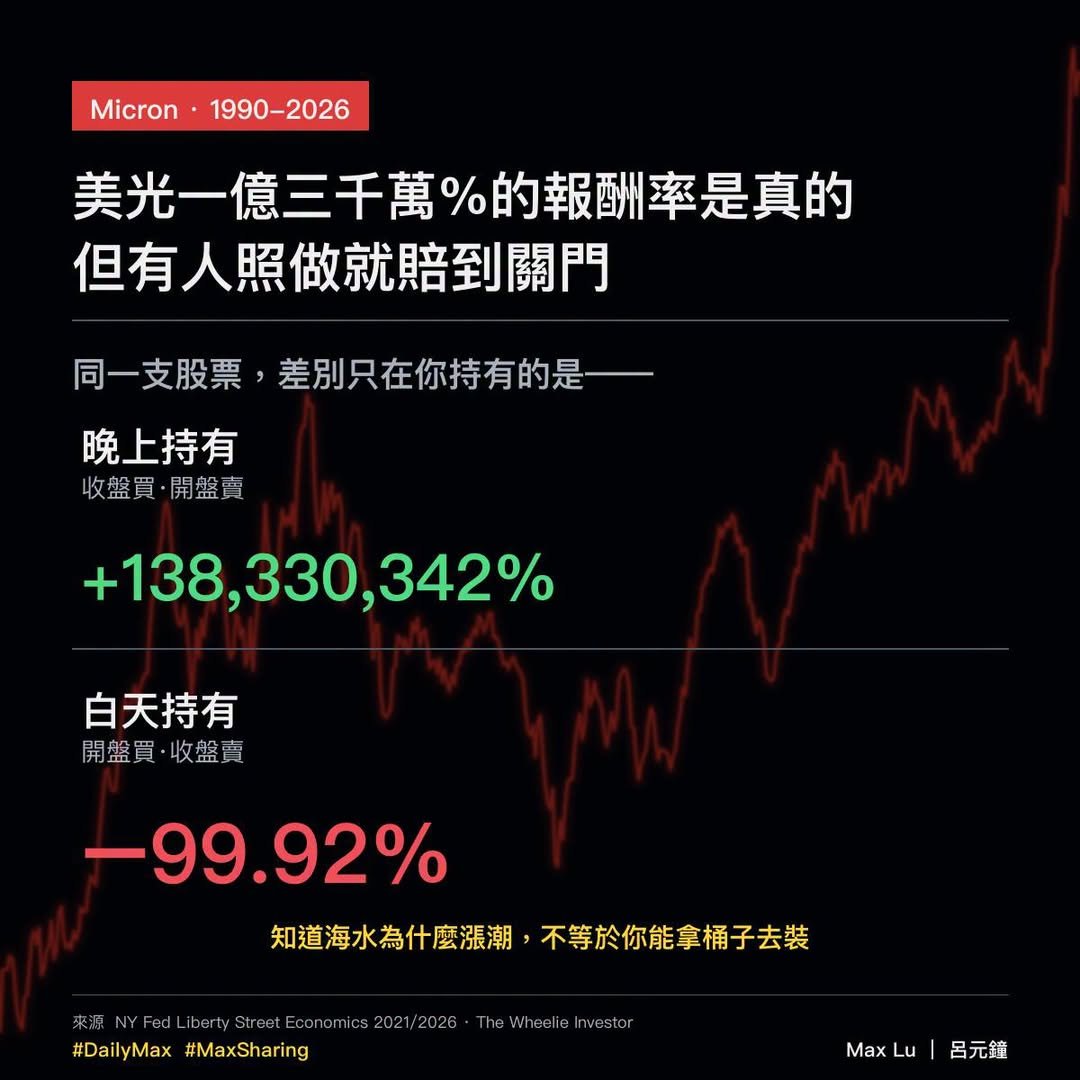
過夜持有的美光一億三千萬%的報酬率是真的,但有人照著做賠了關門
股票幾乎所有的漲幅發生在收盤到開盤之間就是盤後——你睡覺的時候。這件事是真的,從 1986 年就有學者發現了。但有人試著靠它賺錢,做了 ETF14 個月就關門。
一張 Micron($MU)的圖這兩天在社群上瘋傳。數字是這樣的:如果你從 1990 年開始,每天收盤時買進 Micron、隔天開盤時賣出,累積報酬率是 +138,330,342%。反過來,每天開盤買、收盤賣,累積報酬率是 -99.92%。
一億三千萬%對上虧到歸零。同一支股票,差別只在你持有的是白天還是晚上。
這不是 Micron 的特例
這個現象叫「隔夜漂移」,整個股市都有。紐約聯邦儲備銀行 2021 年的研究顯示,1998 到 2019 年間,S&P 500 的隔夜交易貢獻了年化 2.6% 的報酬,超過整體報酬 4.3% 的一半。最集中的窗口是凌晨兩點到三點(美東時間,歐洲開盤),光那一個小時就貢獻了年化 3.6%。
不只美國。歐洲 EURO STOXX 50 ETF 從 2016 到 2025 年,隔夜年化 +12.9%,盤中年化 -4.3%。AMC 從 2019 到 2022 年,隔夜累積 +30,000%,盤中累積 -99.6%。
Micron 的數字之所以誇張,是因為它波動率極高(記憶體晶片景氣循環本來就劇烈),加上 AI 題材一年漲了七倍,再乘以 8,500 個交易日的複利。每天 0.035% 的隔夜優勢,複利 35 年就是一億三千萬%。數學是對的,但不是可以實現的報酬。
為什麼漲幅都在晚上
學界有好幾種解釋,最主要的兩個:
第一,散戶跟法人的時間差。倫敦政經學院 Lou、Polk、Skouras 2019 年發在 Journal of Financial Economics 的論文發現,散戶的委託單集中在開盤執行(流動性淺、價格衝擊大,把股價往上推),法人在收盤交易(流動性深、衝擊小)。這造成隔夜漲、盤中回吐的持續模式。
第二,資訊在盤後釋放。公司財報、重大消息幾乎都在收盤後公布。Micron 最近一季財報盤後公布,EPS 比預期高 22.55%,股價盤後直接跳漲 14.6%。這種漲幅全部記在「隔夜報酬」的帳上。
有人試了賠到脫褲
2022 年 6 月,一家叫 NightShares 的公司推出兩檔 ETF(NSPY 追蹤 S&P 500、NIWM 追蹤 Russell 2000),專門只做隔夜部位。
結果:NSPY 募到 370 萬美元,報酬 -3%。NIWM 募到 140 萬美元,報酬 -6%。同期 S&P 500 漲了 15%。14 個月後兩檔全部關門。
為什麼統計上存在的東西賺不到?交易成本。每天來回一次,就算每次只付 1 個基點的手續費跟滑價,一年大約吃掉 5%。而且紐約聯邦儲備銀行 2026 年 7 月的追蹤研究發現,那個曾經年化 3.7% 的凌晨窗口,從 2021 年開始已經接近零報酬。原因是演算法做市商把流動性切得更細了,收盤時的委託不平衡從 6.5% 降到 2.9%。
隔夜漂移正在消失。
一張圖的正確讀法
大部分人看到一億三千萬%會想「怎麼做」。我看到的是另一件事:這是一個存在了四十年的市場結構現象,學界從 1986 年就知道了(最早是 Kenneth French 和 Richard Roll 發現的),有人試著把它產品化、放到 ETF 裡賣——結果不到兩年就倒了。而且這個現象本身正在消失。
市場裡看到一個數字很刺激的規律,跟這個規律能不能變成錢,是兩件完全不同的事。
一億三千萬%的隔夜報酬率是真的數學,但有人做成 ETF 14 個月就關門——知道海水為什麼漲潮,不等於你能拿桶子去裝。