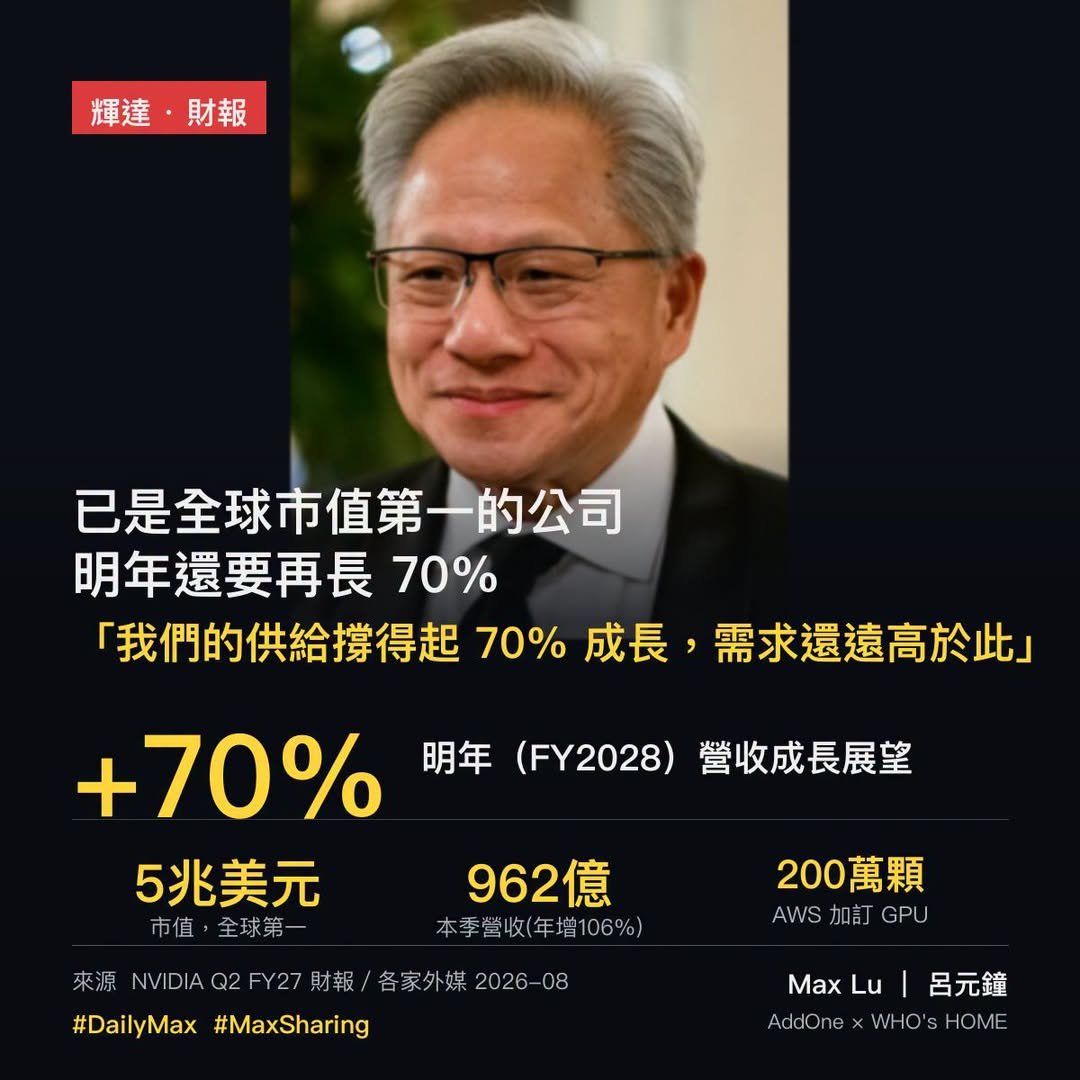
輝達已是全球市值第一,明年還要再成長 70%
昨天輝達的業績財報發表,基本上就是所謂的「全村的希望」,真的是很誇張,是全世界市值最高的公司,預測明年還要成長70%。
台北時間 8 月 27 日清晨,輝達公布了最新一季財報。在講那些數字之前,有一件事得先放在心裡:輝達現在已經是全球市值最高的公司,大約 5 兆美元。一家已經站上世界第一的公司,照理說速度該慢下來了,但它給出的明年展望,是營收再成長大約 70%。
先看剛結束的這一季。營收 962 億美元,年增 106%、季增 18%,超過市場原本抓的 921 億。調整後每股盈餘 2.22 美元,去年同期是 1.05,翻倍還多。撐起這一切的資料中心業務,單季 890 億美元、年增 117%,佔了全公司營收的九成三。毛利率 75%。每一個關鍵數字,都打敗了華爾街的預期。
奇怪的是這麼漂亮的一季,盤後股價一開始幾乎沒動,是後面那段展望公布之後才轉漲的。原因不難懂:這一季再好,都已經是過去,市場真正想知道的是下一步。輝達說,下一季營收上看 1,080 億美元,年增約 89%,而且這個數字裡完全不含任何來自中國的營收。黃仁勳接著把更遠的 FY2028 營收成長,喊到大約 70%,遠高於分析師原本的估計。市場買的從來就不是上一季賺了多少,是有沒有人讓它相信未來還會更大。
真正替這個展望背書的,是客戶的動作。亞馬遜雲端宣布,未來幾年要再部署 200 萬顆輝達的 GPU。輝達財務長還給了一個更大的背景數字:前五大雲端商明年的資本支出,會從 2026 年的 8,000 億美元,衝到 1.3 兆美元。整個市場這一年最焦慮的問題,就是 AI 的資本支出到底見頂了沒;這一季,客戶用實際下單給了答案。搭配新一代 Vera Rubin 平台開始量產、每一家主要雲端商都下了訂單,這條需求曲線短期內看不到彎下來的跡象。
不過亮眼的營收底下,也藏著兩個值得記住的地方。一個是毛利率。輝達自己把毛利率的展望往下修,下一季約 74%,再下一季掉到 71 到 72% 的低點,主因是記憶體成本上漲,而且明年還會更高,要到 FY2028 才會回穩。連輝達這種等級的公司,都會被上游的記憶體漲價吃掉一角利潤。另一個是中國。輝達說賣往中國的舊款晶片,佔資料中心營收不到 1%,幾乎沒被算進財測;哪天 H200 恢復出貨,因為財測沒把它算進去,反而會變成一塊沒被計入的上檔空間。對現在的輝達,中國同時是風險,也是一張還沒掀開的底牌。
我前陣子寫過 CNBC 資深評論員 Santoli 的一個觀察:市場這一年一直在賭同一件事——AI 的資本支出,會不會像當年的大型主機那樣,需求是真的、股票最後還是崩。輝達這一季,等於用客戶的加碼下單,暫時把這個問題擋了回去,需求不只還在,還在加速。只是「暫時」兩個字要記住。
往後真正該盯的,不是輝達下一季賺多少,那大概率還會很好看;是那條被記憶體成本壓著的毛利率曲線,什麼時候止跌。當連最強的賣鏟人都開始被成本咬,那通常是整場淘金熱進入下半場的第一個提醒。
AWS 一口氣訂 200 萬顆,就是這種訊號。最後補一句,這些鏟子是輝達設計、台積電製造的——輝達的訂單能見度有多遠,最後也會落在台積電的訂單簿上。