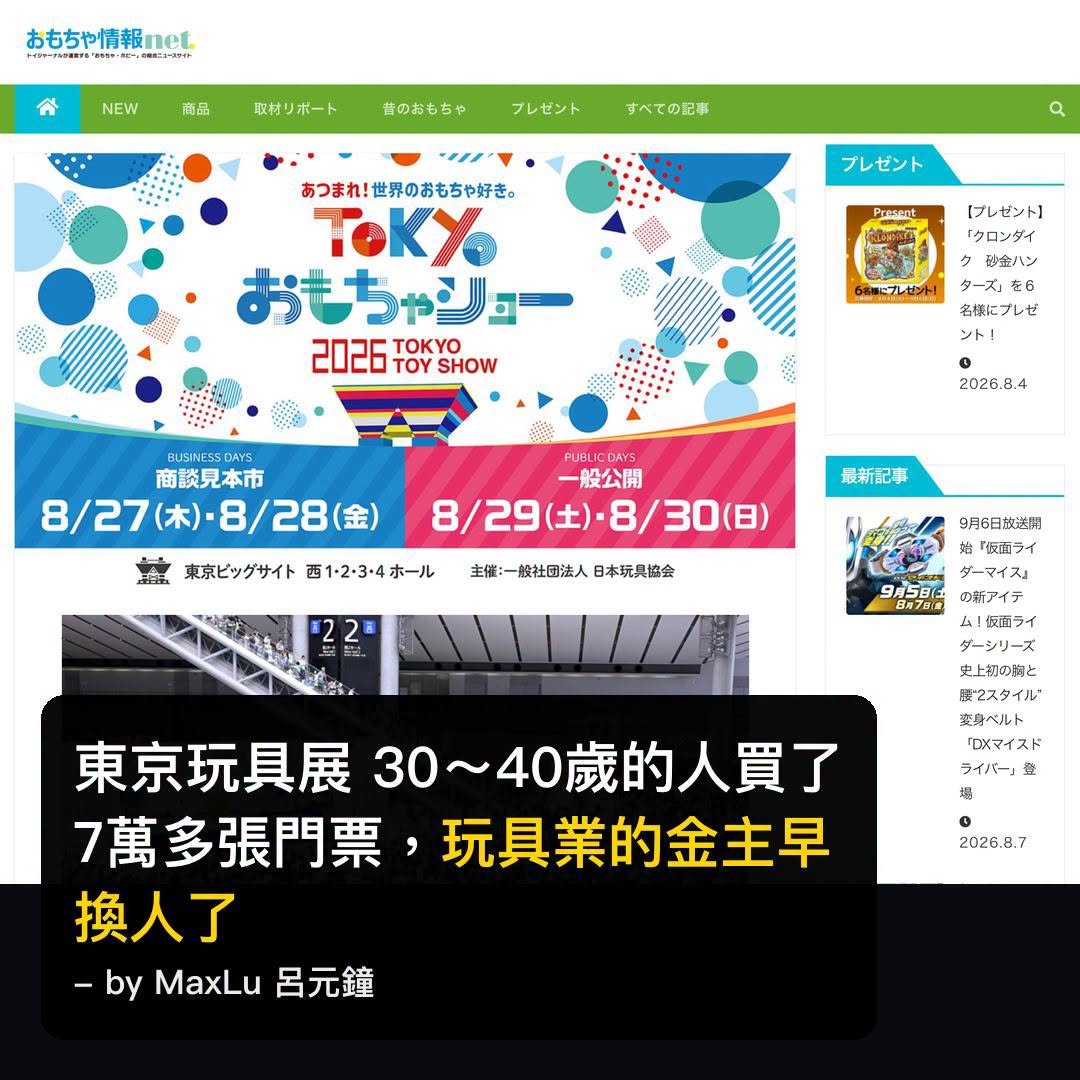
玩具業的金主早就換人了——東京玩具展去年七萬多張門票是三四十歲的大人買的
功能有替代品,情感沒有。這就是現在零售的狀況。
先給結論:這條看起來平凡的展會新聞,其實有一個對做消費品的人殺傷力很大的訊號——玩具展敢跟一般民眾收 2,000 円門票、還去年進場 72,621 人,等於官方蓋章:這個產業的目標客群年齡已經上修了三十歲。
這件事給每個做產品的人一把可帶走的尺:當你的品能同時賣「功能」跟「情感」,情感那條線永遠毛利更高、客人更忠誠——因為功能有替代品,情感沒有。
2026年8月27日到30日日本東京玩具展開幕:190 家公司參展、約 3.5 萬件展品、一般民眾日票 2,000 円。去年動員 72,621 人。
1.0 「門票」這件事本身就是訊號
先想一下這件事有多不直覺。玩具展欸——照理說目標客群是小孩,小孩沒有錢,商業邏輯應該是「免費入場、賣東西給爸媽」。歐美很多玩具展就是這樣做的。
但東京玩具展的玩法直接切斷這條路:跟一般民眾收 2,000 円票(約新台幣 430),去年七萬多人進場、還有很多人連刷兩天。現場排最前面、待最久、拍最多照的,是一群三四十歲的大人。敢跟你收門票,代表主辦方很清楚:來的人不是「陪小孩來的」,是「自己要來的」。這個定價對家庭客不友善,對成人收藏客剛好——他們把這 2,000 円算進行程預算裡都不眨眼。
2.0 金主為什麼會換人?
少子化之下兒童玩具市場天花板明擺在那——小孩一年比一年少,改不了的分母。日本兒童玩具市場過去十年幾乎沒成長,規模停在 8,000 億日圓上下。
但整個產業沒縮,靠的是另一條線:Kidult 市場(Kid + Adult,「持續消費玩具的成年人」)。日本玩具協會數字:Kidult 相關產品(收藏公仔、扭蛋、一番賞、盲盒、BE@RBRICK、聯名商品)已占整體玩具市場超過三成,是唯一持續兩位數成長的區塊。美國成人玩具消費 2023 年破 90 億美元,已超越 3-5 歲兒童的玩具消費規模。
玩具展賣門票給大人不是實驗,是承認一個已發生的事實:這個產業養活自己的錢,早就從「小孩透過爸媽的口袋」轉到「大人自己的口袋」。
3.0 大人買玩具跟小孩買玩具是兩件事
這個轉變我自己就是樣本——我收 1980 年代的聖鬥士聖衣大系收了很多年,未拆盒的存了上百盒。我就是那個會付 2,000 円進場、連刷兩天的大人,我應該會住在裡面吧。
臉書社團裡滿滿都是買懷舊玩具電動的朋友,這個量體是個幾十萬人的程度。
小孩買的是「現在的快樂」,大人買的是「回不去的時間」。預算結構完全不同:小孩的預算有上限,上限叫爸媽;大人的預算沒有上限——他花的是自己的錢,還的是自己欠自己的債。所以客單價是兩個量級:一個買 500 塊的快樂,一個買 5 萬塊的回憶——玩具業當然知道要跟誰收門票。
大人客群還有小孩沒有的特性:對「限定」毫無抵抗力。會場限定、先行販售、抽選購入——這些機制對小孩沒用(他明天就想要別的),對大人是必殺,因為大人太清楚「錯過」是什麼滋味,他的整個收藏人生就是從一次錯過開始的。
4.0 情感線的毛利永遠比功能線高
給一把每個做消費品的人都能套用的尺:當你的產品能同時賣「功能」跟「情感」,情感那條線永遠毛利更高、客人更忠誠——因為功能有替代品,情感沒有。
同樣塑膠射出成本的公仔,功能線頂多賣一千,情感線可以賣三萬——差別不在原料,在那個「這是我八歲那年沒買到的東西」的鉤子。復刻不是偷懶,是精準:對一群口袋很深的人說「你八歲沒買到的東西,我幫你留到現在」,這句話值多少,去看看去年那 72,621 張門票就知道了。
這條尺套到本行也有效。我 Add.one 做選品十年,最能撐起高毛利的品項從來不是「功能最好」,是「有故事、有情感認同」那類——同功能競品比多賣三倍是常態。 WHO'S HOME 東京旅宿也是——房客要的不是「乾淨的空間」,是「住進我喜歡的那個名人的家」,那個情感投射才是房間定價可以拉起來的原因。
5.0 三個實務含意
給做消費品品牌、選品電商、KOL 合作的人三件事:
第一,別用「主客群年齡」定義你的市場。 你的產品可能已經被完全不同年齡層在買,只是你沒看到。玩具業花三十年才看清楚,你可能三年就有同樣漂移,早看早卡位。
第二,「限定」比「便宜」更容易養出忠誠。 打折養的是價格敏感的客人,限定養的是願意排隊搶購的客人。
第三,功能線競品永遠追得上,情感線競品永遠追不上。 重心押在情感線——那才是真正的護城河。
一句話總結:東京玩具展跟一般民眾收 2,000 円門票、七萬人進場,等於官方承認金主已從小孩換成大人。小孩的玩具有預算上限,大人的鄉愁沒有。給做消費品的人一把尺——情感線毛利永遠更高、客人更忠誠,因為功能有替代品、情感沒有。