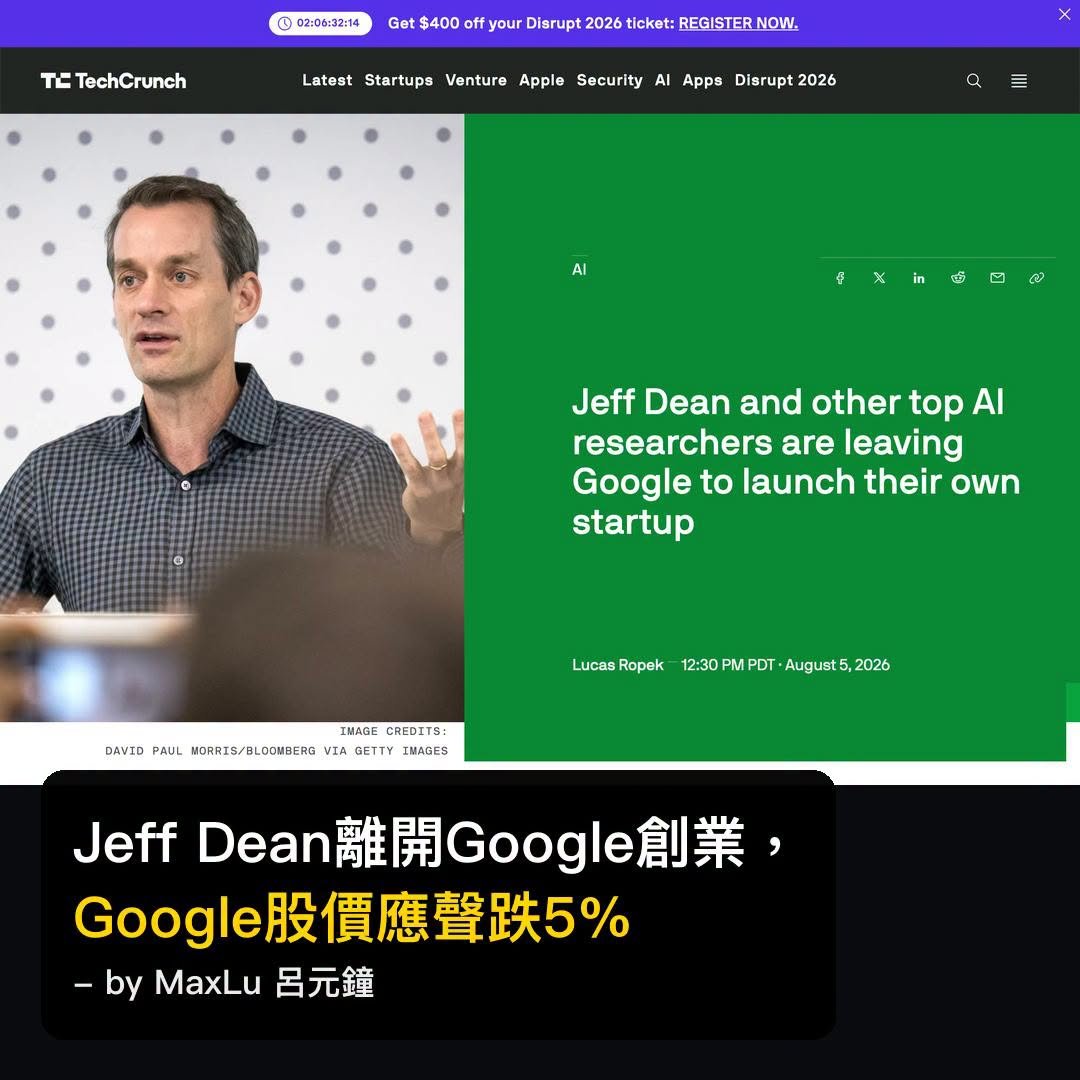
Techcrunch:Google工作28年的Jeff Dean離職創業——連投資他的Google股價都跌了5%
昨天科技業有個大事,非常大的事情,Google 市值瞬間少了5%。
2026年8月5日,Google首席科學家Jeff Dean宣布離職,帶著幾位資深同事創辦一家新公司叫Discovery Loop。他在Google工作了將近28年——1999年進去、當時是第30號員工。
Google搜尋引擎的爬蟲、索引、查詢系統的核心架構、Google Brain、Gemini多模態模型——這些現代Google能存在的基礎,一大半都是他從零打造起來的,我們用的很多部分,大部分是他做的。
現在他離職了。跟他一起走的還有三個Google最頂級的AI人物:Sanjay Ghemawat(Google資深院士)、Oriol Vinyals(DeepMind研究副總)、Quoc Le(Google Brain共同創辦人)。
這四個人的組合,等於是Google過去二十年AI研究基石的四根柱子,一次全走。
先給結論:這件事之所以會讓Google股價當天跌5%,不是「他要挑戰Google」,是他離開這件事本身就在暗示——「Google內部已經沒辦法讓他做他想做的事」。當一家公司留不住自己的鎮山之寶,市場的解讀是這家公司的內部結構出問題了,跟他要做什麼無關。
1.0 Jeff Dean是誰、他在Google做過什麼?
對外界而言Jeff Dean可能陌生,但在軟體工程圈他是傳說級人物。有一個叫「Jeff Dean facts」的網路迷因,用類似「Chuck Norris facts」的格式在講他——「Jeff Dean編譯程式的時候,其他人的程式跟著更快」「Jeff Dean寫的程式碼不會有bug,只有feature」——這些玩笑背後是對他實際工作成就的敬意。
真實的成就包含:Google搜尋引擎的三大核心系統(爬蟲/索引/查詢)他都是主要架構師、MapReduce(大數據處理框架,後來啟發Hadoop)他是共同發明人、BigTable(Google的分散式資料庫)他也是共同發明人、Google Brain是他跟Andrew Ng共同創辦的、後來Google的Transformer論文(改變整個AI業)他是關鍵推手、Gemini模型的技術負責人。
更重要的是:他在Google待了28年,這在矽谷是天文數字。矽谷資深工程師平均任期3-5年,能待10年已經很長。28年代表他跟Google幾乎是共生的——他離開的重量,不是「Google少了一個員工」,是「Google少了一根結構性支柱」。
---
2.0 Discovery Loop 要做什麼?
Discovery Loop的定位是「用AI自動化科學研究的實驗迴圈」。翻成白話——現在的科學研究流程長這樣:科學家提假設 → 設計實驗 → 跑實驗 → 看結果 → 修假設 → 再實驗。這整個迴圈慢,需要人一步一步做。Discovery Loop的目標是讓AI能夠同時跑幾千個實驗迭代、自動修改假設、持續加速這個發現過程——他們自己的說法是「利用大規模計算能力根本改變創新的速度和效率」。
第一階段會做的是自動化「機器學習研究本身」——用AI去改進AI(研究界叫這叫「遞歸自我改進」,recursive self-improvement)。這是最有效率的起點,因為Jeff Dean跟他的團隊本來就是全世界最懂機器學習的一群人。
第二階段會擴到硬體設計、藥物發現、清潔能源。這三個都是「實驗成本高、迭代週期長」的領域,AI能加速的邊際效益最大。
公司結構值得注意:Discovery Loop是「public benefit corporation」(公益法人)——這是介於營利公司跟非營利之間的法律結構,可以募資、可以獲利,但同時要在章程裡承諾追求公益目標。這個選擇代表Jeff Dean他們不只是想做賺錢的AI公司,是想做「用AI改變科學發現本身」這件事,跟純商業公司的框架不太一樣。
----
3.0 Google為什麼一邊投資、一邊股價跌
Google的角色很微妙——它是Discovery Loop的founding investor(創始投資人)、Cloud partner(雲端合作夥伴)、還會提供第一年的運算資源。共同領投的還有Radical Ventures跟Khosla Ventures,其他跟投的包含Kleiner Perkins/Lightspeed/Doerr Capital——都是矽谷最頂級的創投。
Btw, 讓你知道 Google 也是 Claude 跟 SpaceX的大股東,很早期就投資了。
既然Google還在投資、還在合作,為什麼股價跌?市場的解讀是這樣:如果Discovery Loop這個構想真的很棒,為什麼Google不自己做? 答案有兩種可能,兩種對Google都不好聽:
第一種:Google內部組織已經僵到讓Jeff Dean覺得留下來做不了這件事。大公司的官僚結構、產品線利益衝突、股東壓力,都會讓一個「顛覆性長期研究」很難在內部推動。Jeff Dean選擇離開自己做,等於是用行動說「Google內部已經不是最好的舞台了」。這對Google的科技文化評價是重擊。
第二種:Google在AI競賽裡已經開始漏人。過去一年Google已經流失了很多AI核心人才到OpenAI、Anthropic、Meta。這次Jeff Dean跟三位頂級研究員一起走,代表這個漏人的速度在加速。Google投錢跟合作,某種程度是「與其讓他去對手那邊,不如自己投一份保持關係」——這是防守型投資,不是攻擊型投資。
兩種解讀市場都不喜歡,所以股價當天跌5%。
5%對Google這種2兆美元市值的公司來說是1000億美元蒸發——一則新聞而已。
---
4.0 這件事對「你要不要離開現在的工作/公司」有什麼參考
我做二十年生意,這件事最有感的一件事不是Jeff Dean多厲害,是他這個決定的邏輯——28年綁一家公司,還是選擇離開,代表這家公司已經不能給他他想要的舞台了。
對一般人的參考意義是:一份工作待久了會產生慣性,你會忘記問自己「這裡還是我最好的舞台嗎?」大多數人會用「我已經投入太多」(沉沒成本)當理由留下來——Jeff Dean 28年,如果按沉沒成本算,他絕對不該走。但他還是走了,因為他判斷「未來能做什麼」比「過去投入了什麼」重要。
這件事對我做 WHO'S HOME 的決定也是同樣邏輯——Add.one做了十幾年、通路穩定、KOL關係扎實,理論上我應該把全部力氣繼續放在Add.one把規模做大。但who's home是我判斷「未來十年、二十年的信任經濟形狀」,這個新舞台我要走出去、要冒新的險。跟Jeff Dean離開Google的決定,是同一種選擇邏輯。
反過來,這件事對做員工的人也是個提醒:如果你的公司開始留不住頂級人才,你的薪水福利再好,你也要開始想「這個地方接下來三年會不會失去我原本待這裡的理由」。頂級人才離開通常是先兆,不是意外。
一句話總結:Jeff Dean 28年後離開Google創辦Discovery Loop,讓Google股價一天跌5%——市場的解讀不是「他要挑戰Google」,是「連他都覺得留下來做不了他想做的事」。對每個做決定的人,這件事的判準是:未來能做什麼比過去投入了什麼重要,沉沒成本從來不該是繼續留下的理由。