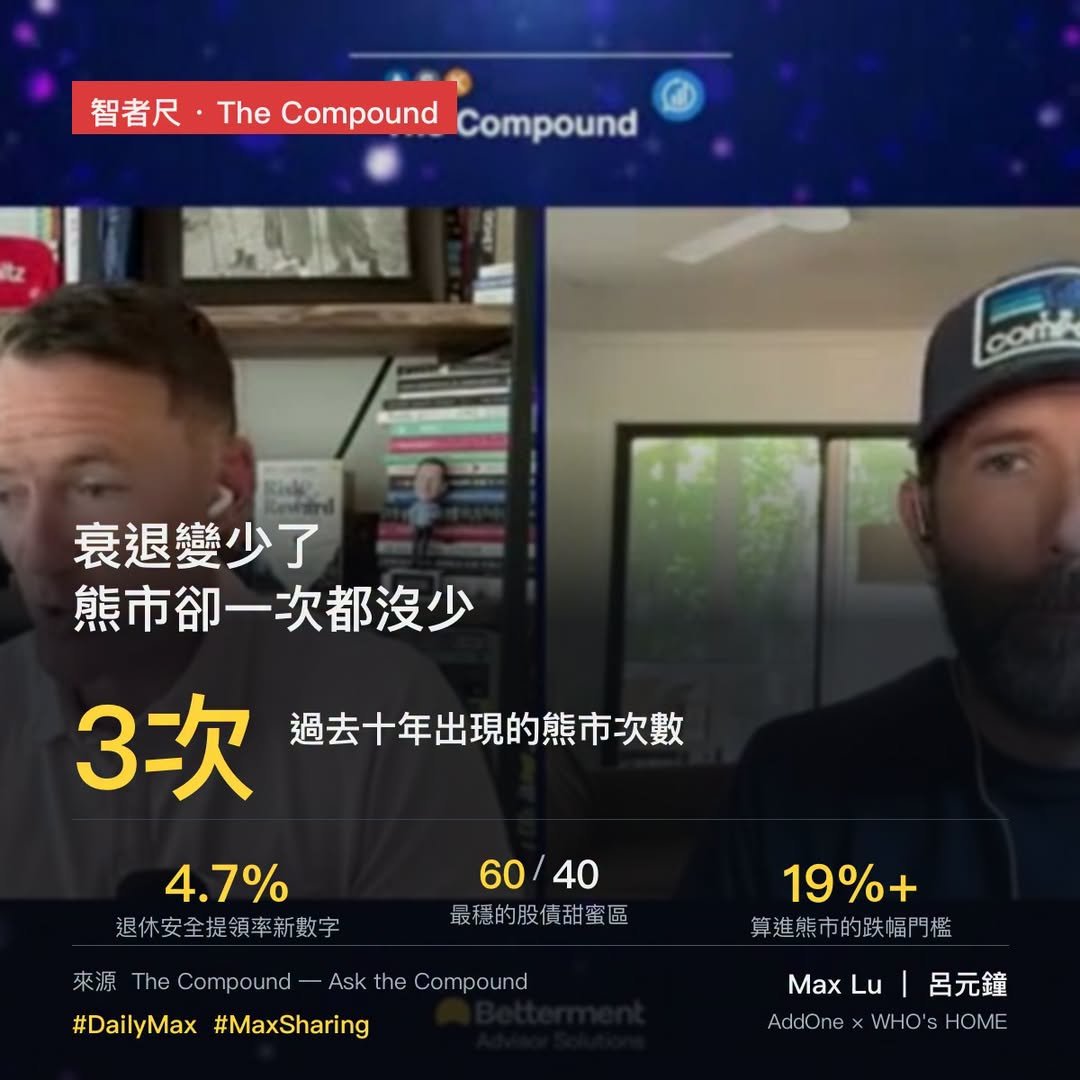
Ben Carlson:經濟衰退變少了,熊市卻一次都沒少——別把「經濟沒事」當成「股市不會跌」
一百字介紹Ben Carlson: 是美國投資評論家、Ritholtz Wealth Management 機構資產管理主管,長期管理基金會、退休基金與高資產客戶資產。他經營知名投資部落格《A Wealth of Common Sense》,並主持 Podcast《Animal Spirits》。他的特色是用簡單數據拆解市場情緒、投資迷思與長期報酬,主張少預測、多紀律、降低複雜操作。
Ben Carlson 在 Ask the Compound 節目這集回答五題,我挑對一般人最有用的講。
這集問答表面在講五個不相干的理財問題,其實每一題都在戳同一件事——你以為安全的東西,其實沒你想的安全。
衰退變少,不等於股市變安全
有人問他股市崩盤是不是變罕見了。Ben 拿美國 National Bureau of Economic Research 追到十九世紀末的資料回答:經濟衰退確實變少、也變短了,原因是脫離金本位、Fed 真的開始當最後的放款人、加上美國經濟量體變大。
但他馬上補一刀:熊市的次數幾乎沒少。光過去十年就三次(他把跌 19% 以上一律算熊市)。差別是市場反應變快了——AI 概念股 Nebius 一個月內從 270 走到 170,另一檔記憶體概念股當天漲 140%。新聞一出來,演算法、Reddit 上的散戶、對沖基金同時進場,中間沒有喘息的空間。
這一題的判斷很簡單:「經濟基本面還不錯」跟「股市不會大跌」是兩件事,別拿前者安慰自己。
股票配越多不一定退休越安全
最後一題其實是同一個主題的高階版。有人問 80% 全市場股票加 20% 已開發國際,長期的安全提領率是多少。
Ben 提醒,Bill Bengen 那條有名的「4% 規則」,原始數字是 4.15%,而且假設的是 60/40 的股債組合;Bengen 新書已經改口,說大概可以到 4.7%。
但沒想到的是這塊,重點在後面這句:歷史資料上,股票配得太高,反而讓安全提領率下降。原因是 sequence of return risk——你退休頭幾年剛好碰上大跌,本金被提領和下跌兩頭夾,就回不來了。他說甜蜜區落在 60/40 到 70/30。
「更多股票等於更高報酬等於更安全」這個理財直覺,在退休提領這件事上是錯的。這一條我覺得最反常識,也最值得記住,大家可以參考。
到底該投資房子還是股票?選你「懂」的那條
中間有一題很嗆:有人說在加州拿 25% 頭期買房,不如把錢押 Nebius 或 SPY 加槓桿。
Ben 沒有否定股市槓桿,但他提醒房產有幾個股票沒有的東西:它是實體的、稅務上有效率、而且銀行願意用很少的頭期借你一大筆錢,這基本上是五倍以上槓桿,而且不容易爆。他自己第一間房只付 5% 頭期,不過通常會建議 10% 起、而且要能住上七到十年。
他還講了一句老實話:他認識的一個房仲私下承認,過去十年買股票的報酬遠比買房好——但房產是他看得懂的路,同樣走成功了。
這題沒有標準答案,但有一個判斷:選你真的懂的那條路,比選「理論上報酬最高」那條更能讓你走完全程。
趁父母還清醒把錢的事講開
還有一題我覺得每個到中年的人都該看。Joe 想跟七十幾歲的父母拿財務資料,因為母親可能有失智初期的徵兆。
Ben 說最老那批 baby boomer 今年剛滿 80,他自己父親明年四月也 80。他當初是直接開口的:剛辦完弟弟 John 的後事,不想再來一次,請把帳號、密碼、信用卡全交出來。而且這不是杞人憂天——他父母近三個月被盜刷兩次,其中一次有人用信用卡預借了兩萬美元想轉走,銀行沒察覺,是父親自己攔下來的。
這件事沒有什麼概念好講,就是一句提醒:趁父母還清醒的時候把話講開,比等出事再處理,難堪得少很多。
我回想以後,看過太多人把「看起來安穩」當成「真的安全」——存款放著不動、房子押好押滿、公司客戶集中在一兩個大戶。安穩跟安全是兩回事:安穩是現在沒事,安全是出事了你還撐得住。這集五題,講的其實都是這一句,我們該如何減少風險?
總結:經濟衰退變少了,但熊市一次都沒少、只是變快;股票配太多反而降低退休安全提領率,甜蜜區在 60/40 到 70/30;房子跟股票選你懂的那條;父母的錢趁他們清醒時講開——每一題都在提醒你,別把「安穩」當成「安全」。
如果您喜歡科技財經,商業拆解,世界新知,社會觀察議題,歡迎您追蹤及訂閱我 MaxLu 呂元鐘。